ОС, НМА, запасы: правила учёта в 2027 году
| Дата проведения | 21 - 23 декабря 2026 |
| Регламент проведения |
Начало регистрации: 09:00 (по московскому времени) Время работы: начало в 09:30, окончание — около 17:00 (по московскому времени) Предусмотрены 15-минутные кофе-паузы и часовой перерыв на обед |
| Формат | Семинар |
| Форма участия |
|
| Стоимость |
|
| Документ |
По окончании обучения выдается:
Образец удостоверения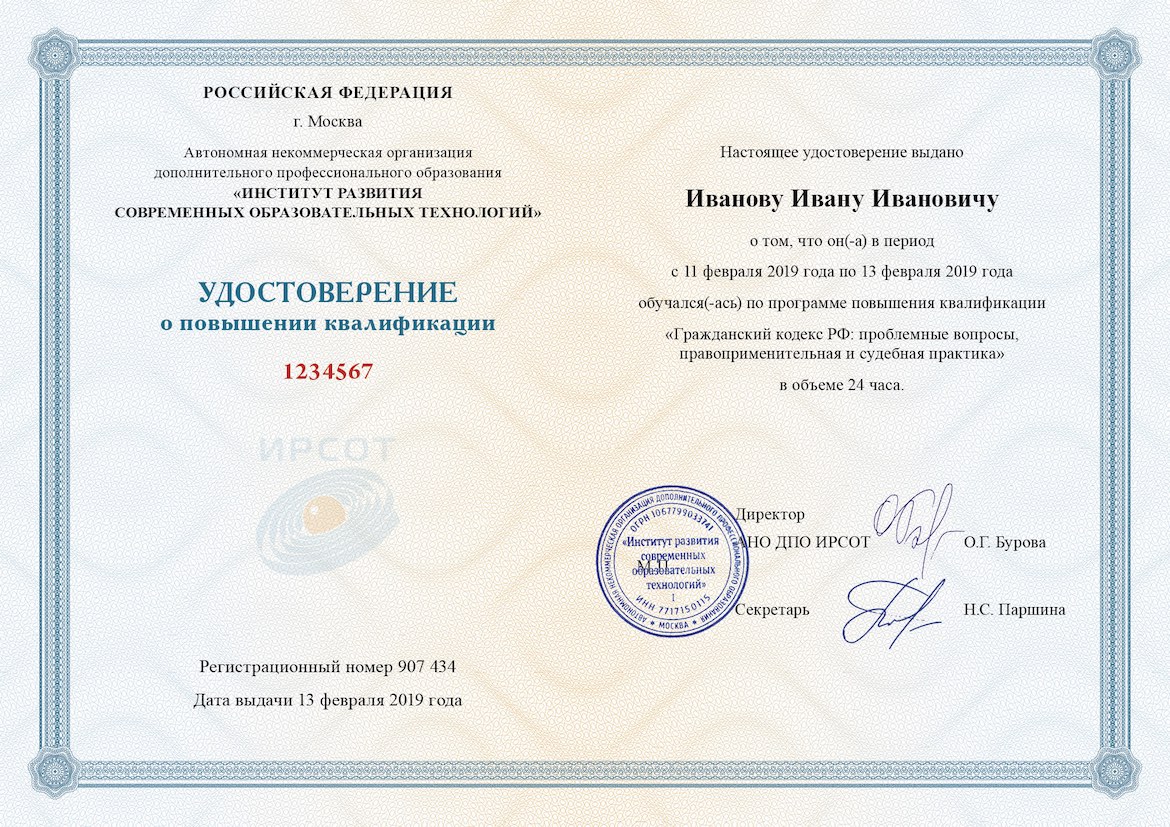
|
Бухгалтерский учёт, ОС, НМА, МПЗ, ФСБУ
Лекторы (3)
Ефремова Анна Алексеевна
советник генерального директора ООО «Р.О.С.экспертиза», член Научно-экспертного совета Палаты налоговых консультантов, аккредитованный преподаватель ИПБ России и ПНК, автор более 20 книг и 200 публикаций на тему бухгалтерского учёта и налогообложения, аудитор
Иванус Ирина Ивановна
к.э.н., доцент, преподаватель Центра переподготовки бухгалтеров и аудиторов МГУ им. М.В. Ломоносова, партнёр группы консультационных и аудиторских компаний «Статус»
Лихникевич Ирина Петровна
к.э.н., доцент, партнёр группы консультационных и аудиторских компаний «Статус», преподаватель Центра переподготовки бухгалтеров и аудиторов МГУ им. М.В. Ломоносова
Программа семинара
- Новые подходы к учёту и составлению отчётности в свете применения новых ФСБУ
- Задачи, решаемые бухгалтерским учётом
- Система нормативного регулирования бухгалтерского учёта в РФ
- Какие вопросы регулируются федеральными стандартами бухгалтерского учёта, а какие организация решает самостоятельно?
- Как работать с Планом счетов бухгалтерского учёта?
- Формирование учётной политики в отношении несущественной информации
- ФСБУ 14/2022 «Нематериальные активы». Сложные вопросы применения
- Определение нематериальных активов. Условия, единовременное выполнение которых позволяет классифицировать актив как нематериальный
- Отражение в учёте: разрешений (лицензий) на осуществление отдельных видов деятельности; разрешений (лицензии), выдаваемых государством (лицензий на пользование недрами; разрешений (лицензий) на свидетельство о допуске к особо опасным, технически сложным и уникальным объектам и др.); лицензий на право использования объектов интеллектуальной собственности (не отличимых, отличимых (на право пользования и на право доступа)
- Учёт НМА, созданных компанией. Разделение понятий «исследования» и «разработки» при учёте НИОКР
- Амортизация нематериальных активов. Пересмотр и изменение элементов амортизации
- Запрет на переоценку деловой репутации, товарных знаков, фирменных наименований и пр.
- Изменение оценки переоценённых нематериальных активов. Вариантность списания переоценки
- Исключение ликвидационной стоимости из амортизируемой стоимости
- Обязательность проверки нематериальных активов на обесценение и признание обесценения в учёте
- ФСБУ 5/2019 «Запасы»: правила учёта
- Запасы как объект бухгалтерского учёта, виды запасов и их применение в деятельности организации. Учёт запасов, предназначенных для управленческих нужд: как оформить документально, как избежать налоговых рисков?
- Момент признания запасов в учёте. Единица учёта запасов
- Малоценные объекты: два варианта учёта – выбираем учётную политику. Налоговые риски. Затраты на ремонт и модернизацию малоценки
- Порядок учёта заготовления и приобретения запасов: оценка при признании (составляющие первоначальной стоимости), особенности формирования первоначальной стоимости запасов в случае приобретения за счёт заёмных средств, оплаты неденежными средствами (мена) и пр. Отражение запасов «в пути»: насколько это необходимо, какие риски по НДС эта операция формирует? Возврат приобретённых запасов – качественных и дефектных
- Включение в стоимость запасов резерва на их утилизацию и ликвидацию. В каких случаях создаётся, когда это не обязательно? Формирование разниц по налогу на прибыль
- Скидки и премии (бонусы), предоставляемые продавцом запасов. Формирование доходов и расходов по налогу на прибыль. Риски по «входному» НДС
- Приобретение запасов на условиях отсрочки (рассрочки) их оплаты. Когда можно «отключить» данный механизм? Как такой порядок учёта влияет на налог на прибыль и «входной» НДС?
- Запасы, остающиеся в процессе ремонта, улучшения и демонтажа (ликвидации) внеоборотных активов. Различие правил бухгалтерского и налогового учёта, возможности по сближению. Долгосрочные активы, предназначенные для продажи: что это такое, как выявить, чем это поможет бухгалтеру? Учёт металлолома, налоговое агентирование по НДС
- Списание запасов в производство. Документирование расхода запасов. Материальные расходы в налоговом учёте. Нормирование при использовании запасов в производстве и обязательность его применения для целей бухгалтерского и налогового учёта материальных расходов. Остатки и отходы, полученные по завершении производственных процессов
- Включение в ФСБУ 5/2019 «Запасы» правил калькулирования себестоимости продукции: зачем эти правила появились в стандарте и как следует их применять?
- Обесценение запасов: в каких случаях оно необходимо, как рассчитать чистую стоимость продажи запасов. Практические рекомендации по формированию и отражению резерва под обесценение запасов в бухгалтерском учёте и отчётности. Формирование временных разниц по налогу на прибыль
- Инвентаризация запасов и отражение её итогов: излишки, недостачи, пересортица. Взыскание ущерба с виновных лиц. Последствия для целей налога на прибыль, НДС и НДФЛ. Контроль сохранности активов в организации
- Отражение операций с запасами в бухгалтерской отчётности: дискуссионные моменты, нерешённые вопросы. Что должно быть раскрыто в пояснениях к отчётности?
- Актуализация учётной политики организации по операциям с запасами
- Учёт операций со сложными видами запасов:
- многооборотная тара; учёт тары по залоговым ценам
- спецодежда
- давальческая переработка сырья
- рекламные материалы
- Типичные ошибки бухгалтерского и налогового учёта запасов и материальных расходов, выявляемые по результатам аудиторских проверок
- ФСБУ 26/2020 «Капитальные вложения»: основные правила стандарта
- Определение капитальных вложений. Сфера применения стандарта
- Условия, одновременное соблюдение которых необходимо для признания капитальных вложений в бухгалтерском учёте
- Общий подход к определению затрат на приобретение, создание, улучшение и (или) восстановление объектов основных средств, в сумме которых признаются капитальные вложения
- Порядок учёта отдельных видов затрат при признании капитальных вложений. Случаи включения в состав капитальных вложений расходов на ремонт основных средств
- Новый порядок определения сумм, включаемых в стоимость капитальных вложений
- Момент переклассификации капитальных вложений в основные средства
- ФСБУ 6/2020 «Основные средства»
- Определение основных средств: объекты, относящиеся к основным средствам
- Новый порядок учёта «дешёвых» основных средств
- Единица бухгалтерского учёта основных средств. Условия признания части объекта основных средств, затрат на ремонт, техосмотр и техобслуживание самостоятельными единицами бухгалтерского учёта. Необходимость и обязанность начисления амортизации по единицам учёта основных средств
- Новое в переоценке основных средств. Переоценённая стоимость. Периодичность переоценки. Способы проведения переоценки. Способы списания накопленной дооценки на нераспределённую прибыль
- Последствия изменения способа оценки основных средств
- Изменения в порядке начисления амортизации основных средств. Ликвидационная стоимость. Моменты начала и окончания начисления амортизации. Способы амортизации. Признание элементов амортизации оценочными значениями
- Обязанность проверки основных средств на обесценение
- ФСБУ 25/2018 «Бухгалтерский учёт аренды»
- Критерии аренды. Арендные платежи, их состав. Понятие справедливой стоимости. Срок аренды
-
Учёт у арендатора
- Единая модель учёта у арендатора. Исключения из общего правила. Первоначальная оценка права пользования активом и обязательства по аренде. Дисконтирование. Процентная ставка, заложенная в договоре. Расчётная ставка процента для арендатора. Ликвидационная стоимость (гарантированная и негарантированная). Последующий учёт права пользования активом. Последующий учёт обязательства по аренде. Модификация договора аренды. Иллюстрация порядка бухгалтерского учёта отношений аренды у арендатора (на числовом примере)
-
Учёт у арендодателя
- Классификация аренды: операционная и неоперационная (финансовая) аренда. Признаки неоперационной (финансовой) аренды. Признаки операционной аренды. Неоперационная (финансовая) аренда. Инвестиция в аренду. Валовая и чистая стоимость инвестиции в аренду. Учёт неоперационной (финансовой) аренды (арендодатель не является производителем или дилером)
- Первоначальная оценка инвестиции в аренду. Последующая оценка чистой стоимости инвестиции в аренду. Иллюстрация порядка бухгалтерского учёта неоперационной (финансовой) аренды у арендодателя, не являющегося производителем или дилером (на числовом примере). Операционная аренда
- Ответы на вопросы, практические рекомендации

 Выставить счет
