Главному бухгалтеру: экспертный анализ новаций законодательства в бухгалтерском и налоговом учёте в 2027 году
| Дата проведения | 8 - 9 декабря 2026 |
| Регламент проведения |
Начало регистрации: 09:00 (по московскому времени) Время работы: начало в 09:30, окончание — около 17:00 (по московскому времени) Предусмотрены 15-минутные кофе-паузы и часовой перерыв на обед |
| Формат | Бизнес-класс |
| Форма участия |
|
| Стоимость |
|
| Документ |
По окончании обучения выдается:
Образец удостоверения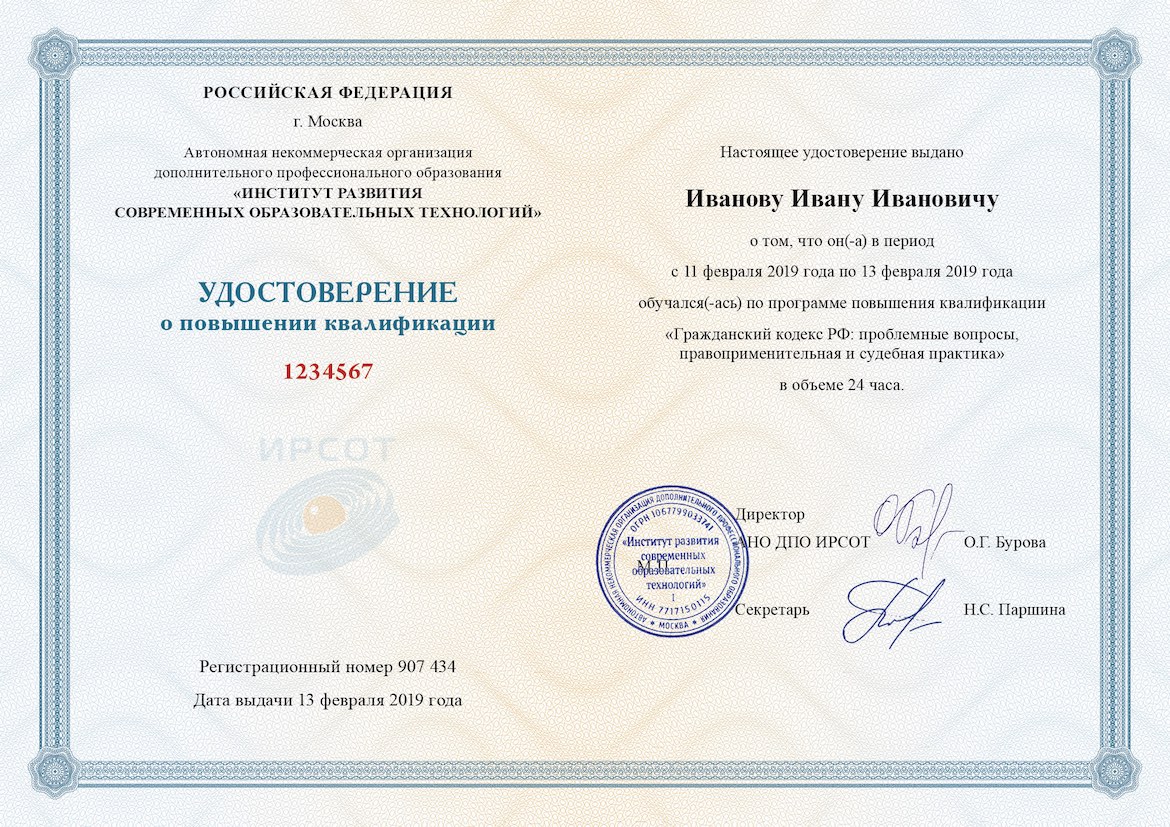
|
Лекторы (2)
Джаарбеков Станислав Маратович
эксперт по налогам, практикующий с 1991 года. Налоговый консультант, член научно-экспертного совета Палаты налоговых консультантов России. Автор многочисленных статей и книг по проблемам налогообложения. Основатель и руководитель интернет-проекта по налогообложению и бухучёту https://taxslov.ru/
Ефремова Анна Алексеевна
советник генерального директора ООО «Р.О.С.экспертиза», член Научно-экспертного совета Палаты налоговых консультантов, аккредитованный преподаватель ИПБ России и ПНК, автор более 20 книг и 200 публикаций на тему бухгалтерского учёта и налогообложения, аудитор
Программа бизнес-класса
Главные темы
- Последние обновления в сфере регулирования бухгалтерского учёта и отчётности (комментарии и разъяснения эксперта)
- Практика применения ФСБУ в 2027 году. Сближение ФСБУ с МСФО
- Принципиальные различия в оценке активов и обязательств, момента и условий признания доходов и расходов для целей бухгалтерского и налогового учёта
- Новое в формировании налоговой базы по НДС, налогу на прибыль, налогу на имущество организаций
- Сложные ситуации при исчислении НДС, налога на прибыль, налога на имущество организаций
Бухгалтерский учёт и отчётность в практике работы главбуха
- Стадии учётного процесса и внутренний контроль правильности их выполнения. Роль и содержание учётной политики в области методологии ведения учёта, формирования отчётности и внутреннего контроля. Понятие о существенности и рекомендации по применению существенности в бухгалтерской практике
На контроле у главбуха
- Контроль достоверности формируемой бухгалтерской (финансовой) отчётности
- Требования ФСБУ 4/2023: классификация активов и обязательств, целостность (единство) бухгалтерской отчётности. Подходы к формированию показателей. Нормативная основа формирования отчётности
- Формирование показателей форм отчётности: новые требования ФСБУ 4/2023, актуальные рекомендации Минфина России, сложные и дискуссионные моменты, обзор типичных ошибок в отчётности, выявляемых по итогам аудиторских проверок
- Новые требования к содержанию пояснений к отчётности
- Контроль проведения инвентаризации: применение ФСБУ 28/2023 «Инвентаризация»
- Что изменилось в ФСБУ 28/2023 по сравнению с «Методическими указаниями по инвентаризации имущества и финансовых обязательств» (утв. Приказом Минфина России от 13.06.1995 № 49н)
- Требования к полноте инвентаризации, альтернативные способы инвентаризации (когда и как можно ими воспользоваться?)
- Что изменилось в документировании и отражении итогов инвентаризации в бухгалтерском и налоговом учёте
- Новый порядок учёта доходов и расходов на основании требований ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы»
- Принятие и вступление в силу ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Структура новых стандартов и их взаимосвязь с другими стандартами бухгалтерского учёта
- Определение и классификация доходов и расходов. Бухгалтерский смысл доходов как увеличения капитала. Принцип транспарентности отчётности. Доходы, включаемые в чистую прибыль и в совокупный финансовый результат. Классификация доходов и расходов – вчера и завтра: обычные виды деятельности и прочие или доходы/расходы, отличные от доходов/расходов по обычным видам деятельности – в чём разница?
- Отражение доходов и расходов в бухгалтерской отчётности. Структура отчёта о финансовых результатах
- Нормативное регулирование учёта выручки. Что признаётся выручкой организации, а что – нет? Условия признания выручки
- Условия признания расходов. Признание расходов, не связанных с выручкой
- Определение периода признания выручки: в случае предоставления реализуемого продукта в конкретный момент времени и в течение периода времени. Передача контроля над продукцией. Выручка по многокомпонентным договорам
- Оценка выручки при получении государственных субсидий (дотаций)
-
Сложные случаи определения выручки и расходов:
- предоставление/получение скидок, бонусов, кешбэков
- оплата неденежными средствами
- продажа/покупка на условиях отсрочки и рассрочки платежа (коммерческий кредит)
- Продажа продукта с длительным циклом изготовления: экономический смысл, необходимость и принципы признания в бухгалтерском учёте, определение степени готовности продукта
- Бухгалтерские записи при реализации продукта с длительным циклом изготовления: учёт не предъявленной к оплате начисленной выручки
- Типичные ошибки учёта выручки способом «по мере готовности». Взаимосвязь списания запасов с признанием выручки
- Последующие операции, не изменяющие объёма выручки: курсовые разницы, доходы и расходы прошлых лет, выявленные в отчётном году, штрафы и пени
- Переходный период
Налоги в практике работы главбуха (с учётом последних изменений)
- Налоговый контроль
- Налоговая статистика и информация от ФНС России: количество проверок и их результативность, взаимодействие налоговиков с МВД и пр.
- Последние изменения налогового законодательства
-
Налоговые изменения с 2027 года, в том числе:
- изменения в имущественных налогах, уплачиваемых от кадастровой стоимости (налоговики сами исчислят налог, не нужно представлять налоговые уведомления и т.п.)
- изменения в декларации по налогу на прибыль по обособленным подразделениям других регионов
- другие изменения в налогообложении
-
Налоговые изменения 2026 года, в том числе:
- НДС по длящимся договорам в случае введения НДС, по ранее не облагаемым операциям, повышения ставки и т.п. Что учесть в договоре, на случай возможного изменения ставки НДС или введения НДС по необлагаемым операциям?
- смягчение налоговой реформы 2026 для субъектов МСП (Федеральный закон от 25.04.2026 № 104-ФЗ)
- уточнение порядка исправления ошибок прошлых периодов
- изменения в счёте фактуре и УПД в связи с авансами
- изменение в льготных тарифах по страховым взносам для субъектов МСП, ИТ-организаций и других налогоплательщиков
- продление до 2030 года ограничения на учёт убытков прошлых лет в размере 50% от налоговой базы
- возможность применения резерва по сомнительным долгам по дебиторской задолженности в виде штрафов, по хозяйственным договорам, подтверждённой решением суда
- корректировка правил применения федерального и регионального инвестиционных вычетов и другие изменения по налогу на прибыль
- изменения в льготе по НДФЛ при продаже акций и долей с 5-летним владением
- изменение правил получение выписок ФНС по оценке финансового состояния юридических лиц и ИП
- освобождение от НДФЛ и страховых взносов и учёт в расходах выплаты работодателя в связи с рождением ребёнка в пределах 1 млн. руб. с 1 января 2026 года
- уточнение налоговых последствий для работодателя в рамках программы долгосрочных сбережений
-
Налоговые изменения с 2027 года, в том числе:
- Сложные вопросы последних изменений законодательства
- Передача товаров (выполнение работ, оказание услуг) на безвозмездной основе на СВО: льготные правила налогообложения с 1 июля 2025 года
- Повышающий коэффициент 2 к стоимости ОС (российское высокотехнологическое оборудование), затратам на приобретение российских программ для ЭВМ и другим затратам для налога на прибыль
Судебная практика по налоговым спорам
- Свежая судебная практика по налоговым вопросам, в том числе:
- Старая «несписанная» кредиторка учтена в доходах для налога на прибыль
- Продажа транспортных средств взаимозависимым физлицам по заниженной цене: доначислен налог на прибыль и НДС
- Налогоплательщик не подтвердил производственный характер затрат на командировку
- Налогоплательщик не обосновал затраты на приобретение и содержание служебного автомобиля руководителя
- Дробление в целях сохранения статуса субъекта МСП для применения льготного тарифа страховых взносов 15%
- Затраты на внутригрупповые услуги, уплаченные российской организацией в адрес иностранной компании группы, переквалифицированы в дивиденды и исключены из расходов по налогу на прибыль организаций
- Исключение из расходов для налога на прибыль затрат на приобретение услуг (работ) у взаимозависимого ИП на УСН
- Налоговики обоснованно доначислили налог на прибыль по контролируемым сделкам налогоплательщику (ОСН, сахарный завод), который по завышенным ценам закупал сахарную свёклу у взаимозависимых поставщиков, применявших льготную ставку налога на прибыль 0% (сельхозпроизводители)
- Налогоплательщик необоснованно учёл, как косвенные расходы для налога на прибыль, затраты на услуги по давальческой переработке, связанные с производством и реализацией готовой продукции
- Притворный резерв по сомнительным долгам по операциям с взаимозависимыми лицами
- Обоснованно ли учитывать в расходах проценты по кредитам, если налогоплательщик выдавал беспроцентные и низкопроцентные займы взаимозависимым лицам?
- Доначисление страховых взносов и НДФЛ по договорам с самозанятыми и ИП в связи с переквалификацией отношений в трудовые
- Доначислены взносы на травматизм с компенсации, выплачиваемой работникам за износ (амортизацию) личного автомобиля в служебных целях, так как компенсация является скрытой оплатой труда
- Переквалификация премий работающим акционерам в дивиденды
- Переквалификация выданных займов в доход работника с обложением НДФЛ и страховыми взносами
- Споры по налоговому учёту затрат на капитальные вложения (ликвидация объектов незавершённого капитального строительства; затраты на ликвидацию объектов основных средств, в связи с созданием нового объекта ОС; учёт оборудования и сооружений здания для целей амортизации как отдельных объектов ОС)
- Вычет НДС по ремонту или строительству дороги общего пользования
- Ошибка в раздельном учёте НДС привела к доначислению НДС
- Гарантийное обслуживание товаров (работ) и раздельный учёт НДС
- Обоснованность затрат на ликвидацию сломанных смартфонов
- Налог на прибыль, НДС и налог на имущество с неотделимых улучшений арендатора
- Налог на имущество и ФСБУ 6/2020 «Основные средства» (ликвидационная стоимость, долгосрочные активы к продаже, переоценка ОС и т.п.)
- Должная осмотрительность и осторожность при выборе контрагентов
- Взыскание всего полученного по сделке в случае выявления незаконной схемы оптимизации с «техническими контрагентами» (ст. 169 ГК РФ)
- Об отсутствии штрафа, если налогоплательщик следовал разъяснениям Минфина России, опубликованным в СМИ (ст. 111 НК РФ)
- Компенсация арендатором затрат на электроэнергию признана доходом арендодателя, облагаемым УСН
- Переквалификация выплат ИП-управляющему в выплаты по трудовому договору и доначисление НДФЛ
- Темы актуализируются с учётом обновлений законодательства
- Анализ проблемных ситуаций и типичных ошибок из практики участников
- Ситуационный анализ: разбор конкретных примеров
- Круглый стол: ответы на вопросы аудитории

 Выставить счет
