Доходы и расходы в бухгалтерском и налоговом учёте. Внедрение нового ФСБУ 9/2025 «Доходы» в учётные процессы
| Дата проведения | 7 - 8 октября 2026 |
| Регламент проведения |
Начало регистрации: 09:00 (по московскому времени) Время работы: начало в 09:30, окончание — около 17:00 (по московскому времени) Предусмотрены 15-минутные кофе-паузы и часовой перерыв на обед |
| Формат | Бизнес-класс |
| Форма участия |
|
| Стоимость |
|
| Документ |
По окончании обучения выдается:
Образец удостоверения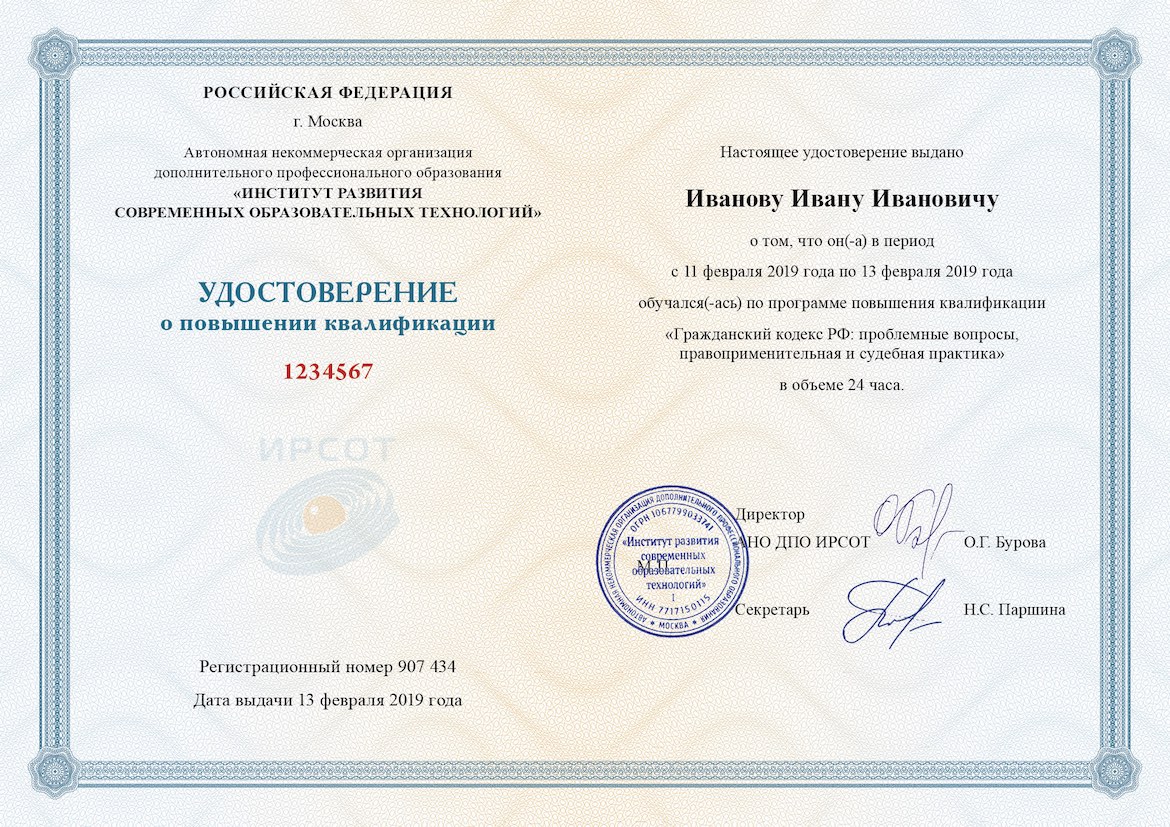
|
Лекторы (2)
Ефремова Анна Алексеевна
советник генерального директора ООО «Р.О.С.экспертиза», член Научно-экспертного совета Палаты налоговых консультантов, аккредитованный преподаватель ИПБ России и ПНК, автор более 20 книг и 200 публикаций на тему бухгалтерского учёта и налогообложения, аудитор
Лихникевич Ирина Петровна
к.э.н., доцент, партнёр группы консультационных и аудиторских компаний «Статус», преподаватель Центра переподготовки бухгалтеров и аудиторов МГУ им. М.В. Ломоносова
Программа бизнес-класса
ГЛАВНЫЕ ТЕМЫ
- Программа разработки федеральных стандартов бухгалтерского учёта. Новые ФСБУ и изменения, вносимые в действующие документы – в соответствии с программой Минфина России
- Практика применения ФСБУ в 2026 году. Сближение ФСБУ с МСФО
- Новые подходы к учёту и составлению отчётности в свете применения нового ФСБУ 9/2025 «Доходы»
- Расходы в бухгалтерском и налоговом учёте. ФСБУ 10/2026 «Расходы»: основная концепция
- Экспертные разъяснения сложных вопросов признания доходов и расходов в учёте
ФСБУ 9/2025 «ДОХОДЫ» И ФСБУ 10/2026 «РАСХОДЫ»: НАЧАЛО ПРИМЕНЕНИЯ, ВЛИЯНИЕ НА ФОРМИРОВАНИЕ ОТЧЁТНОСТИ
- Принятие и вступление в силу ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Структура новых стандартов и их взаимосвязь с другими стандартами бухгалтерского учёта
- Определение и классификация доходов и расходов. Бухгалтерский смысл доходов как увеличения капитала. Принцип транспарентности отчётности. Доходы, включаемые в чистую прибыль и в совокупный финансовый результат. Классификация доходов и расходов – вчера и завтра: обычные виды деятельности и прочие доходы/расходы, отличные от доходов/расходов по обычным видам деятельности – в чём разница?
- Отражение доходов и расходов в бухгалтерской отчётности. Структура отчёта о финансовых результатах
ФСБУ 9/2025 «ДОХОДЫ»: ПРАКТИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО ПРИМЕНЕНИЮ
- Нормативное регулирование учёта выручки. Что признается выручкой организации, а что – нет? Условия признания выручки
- Определение периода признания выручки: в случае предоставления реализуемого продукта в конкретный момент времени и в течение периода времени. Передача контроля над продукцией. Выручка по многокомпонентным договорам
- Оценка выручки при получении государственных субсидий (дотаций)
- Сложные случаи определения выручки и расходов:
– при предоставлении/получении скидок, бонусов, кэшбеков
– оплате неденежными средствами
– продаже/покупке на условиях отсрочки и рассрочки платежа (коммерческий кредит) - Продажа продукта с длительным циклом изготовления: экономический смысл, необходимость и принципы признания в бухгалтерском учёте, определение степени готовности продукта
- Бухгалтерские записи при реализации продукта с длительным циклом изготовления: учёт не предъявленной к оплате начисленной выручки
- Типичные ошибки учёта выручки способом «по мере готовности». Взаимосвязь списания запасов с признанием выручки
Отличие ФСБУ 9/2025 «Доходы» от IFRS 15 «Выручка по договорам с покупателями»: какие требования МСФО не стали нормами ФСБУ?
ДОХОДЫ И РАСХОДЫ: СЛОЖНЫЕ ВОПРОСЫ УЧЁТА И ОТЧЁТНОСТИ
- Последующие операции, не изменяющие объёма выручки: курсовые разницы, доходы и расходы прошлых лет, выявленные в отчётном году, штрафы и пени
- Списание дебиторской и кредиторской задолженности
- Доходы и расходы от безвозмездных операций
РАСХОДЫ В БУХГАЛТЕРСКОМ И НАЛОГОВОМ УЧЁТЕ: ЭКСПЕРТНЫЕ РАЗЪЯСНЕНИЯ
- ФСБУ 10/2026 «Расходы». Коммерческие и управленческие расходы, типичные ошибки их учёта и представления в отчётности
- Условия признания расходов. Признание расходов, не связанных с выручкой
- Понятие расходов. Отличие расходов от активов – дебиторской задолженности и затрат. Понятие о расходах будущих периодов и перспектив этого объекта бухгалтерского учёта по мере развития бухгалтерского учёта (перехода на МСФО)
- Различие концепций управленческого учёта затрат и калькулирования себестоимости продукции в российской и международной практике как основа различия отражения в учёте и представления в отчётности расходов по обычным видам деятельности
- Признание расходов для целей налогообложения: общий порядок, последние изменения в правоприменительной практике и подходах налоговых органов. Принципы признания расходов в целях налогообложения прибыли (экономическая обоснованность и документальное подтверждение). Отличия бухгалтерского и налогового учёта расходов
- Деление расходов на прямые и косвенные, учёт расходов при отсутствии доходов. Основные ошибки и налоговые риски при признании расходов различного вида для целей налогообложения прибыли
- Сложные случаи квалификации расходов в современной учётной практике: расходы на приобретение малоценных объектов, расходы на обесценение активов и иные случаи признания «расходов периода, в котором они понесены»
- Штрафы и пени в адрес гражданско-правовых контрагентов: правовые основы, документальное оформление, признание в учёте. Когда штрафы и пени облагаются НДС, а когда – нет. «Невозвратный» тариф авиабилетов. В каких случаях штрафы переквалифицируются в выручку для целей налогообложения?
- Признание в налоговом учёте доходов от выполнения работ и оказания услуг – «две большие разницы». Отказ от требования оплаты выполненных работ, оказанных услуг: бухгалтерские и налоговые последствия
- Расходы на гарантийный ремонт и послепродажное обслуживание реализованной продукции, работ, товаров: налоговый аспект
- Убытки в бухгалтерском и налоговом учёте. Покрытие убытка в бухгалтерской отчётности: необходимость, источники покрытия, документальное оформление. Влияние бухгалтерского убытка на формирование отложенных налогов (ОНА). Перенос налоговых убытков на будущие периоды: типичные ошибки и претензии налоговых органов
- Темы актуализируются с учётом обновлений законодательства
- Анализ проблемных ситуаций и типичных ошибок из практики участников
- Ситуационный анализ: разбор конкретных примеров
- Круглый стол: ответы на вопросы аудитории

 Выставить счет
