Новые требования к системе раздельного учёта при выполнении гособоронзаказа в 2027 году
| Дата проведения | 18 ноября 2026 |
| Регламент проведения |
Начало регистрации: 09:00 (по московскому времени) Время работы: начало в 09:30, окончание — около 17:00 (по московскому времени) Предусмотрены 15-минутные кофе-паузы и часовой перерыв на обед |
| Формат | Семинар |
| Форма участия |
|
| Стоимость |
|
| Документ |
По окончании обучения выдается:
Образец удостоверения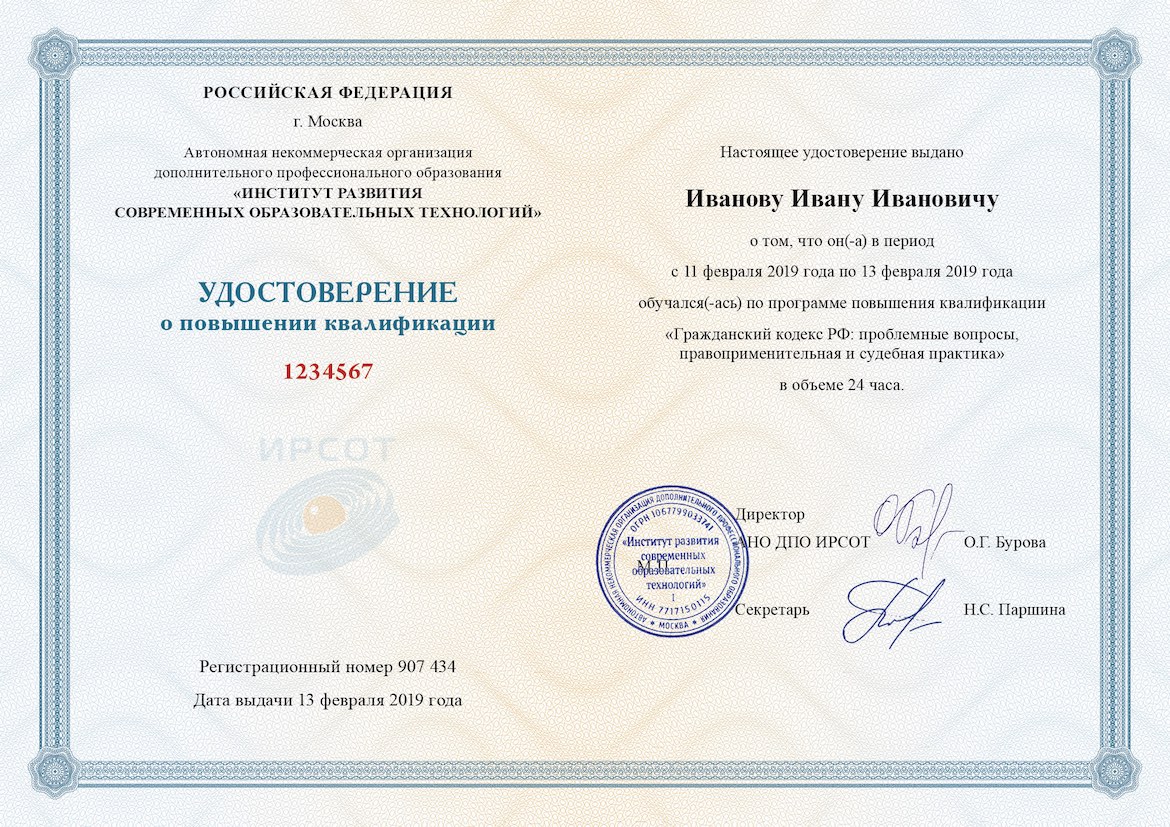
|
Лекторы (1)
Хабарова Людмила Петровна
д.э.н., профессор, главный редактор журнала «Бухгалтерский бюллетень». Автор практических пособий и книг по вопросам бухгалтерского учёта и налогообложения
Программа семинара
- Трансформация системы раздельного учёта: от пустой формальности – к новым принципам калькулирования фактических затрат по ГОЗ. Этапы развития
- Основные правила ведения раздельного учёта при получении средств из федерального бюджета. Постановление Правительства РФ от 19.01.1998 № 47. Характеристики этапа: отсутствие особенностей раздельного учёта при выполнении ГОЗ; необособление денежных потоков по контрактам; отсутствие отчётности по раздельному учёту; отсутствие жёстких экономических санкций за неведение раздельного учёта
- Состав и направление использования ресурсов, необходимых для выполнения контракта. Постановление Правительства РФ от 19.01.1998 № 47 (в ред. Постановления Правительства РФ от 04.05.2018 № 543)
- Классификация источников финансирования ресурсов контракта: целевые источники, привлечённые (собственные и привлечённые с других контрактов госзаказа); перенаправленные ресурсы
- Особенности этапа: введение банковского сопровождения контракта; финансовый мониторинг движения денежных средств на ОБС; обязательная отчётность по раздельному учёту – отчёт об исполнении контракта. Административная ответственность по ст. 15.37 КоАП РФ
- Полная реформа калькулирования себестоимости продукции и контроля затрат по контрактам ГОЗ. Постановление Правительства РФ от 19.01.1998 № 47 (в ред. Постановления Правительства РФ от 13.07.2026 № 874): повышение прозрачности структуры себестоимости продукции ГОЗ, усиление контроля и оптимизации проверок со стороны государственных органов
- Новые правила по всем действующим и вновь заключаемым контрактам с 1 января 2027 года. Фиксированная номенклатура статей калькуляции. Запрет на произвольное объединение или переименование статей. Усиление требований к первичным учётным документам, применяемым в ГОЗ. Введение дополнительной отчётности – отчёт о фактических затратах по государственному контракту, заключённому в рамках ГОЗ
- Локальный документ организации, регулирующий введение раздельного учёта при выполнении ГОЗ
- Новые требования к утверждению правил калькулирования себестоимости продукции и учёта затрат по продукции ГОЗ: внутренний документ; учётная политика в целях ведения раздельного учёта (Постановление Правительства РФ от 13.07.2026 № 874)
- Структура документа, разделы, элементы учётной политики:
– регламент взаимодействия планово-экономического отдела и бухгалтерии
– аудит договоров со смежниками на предмет сопоставимости аналитики
– график документооборота между службами
– требования к первичным учётным документам - Раздел учётной политики «Правила…»: перечень, применяемых организацией статей калькуляции; применяемый метод учёта затрат; классификация затрат; порядок заполнения форм отчётности раздельного учёта
- Принципы документального оформления хозяйственных операций в рамках ГОЗ
- Требования к первичным учётным документам, установленные ФСБУ 27/2021
- Контроль первичных учётных данных: регистры аналитического учёта и первичные учётные документы. В аналитических регистрах раздельного учёта учёт затрат ведётся в разрезе контрактов, статей калькуляции, места возникновения, признака включения в состав себестоимости
- Состав, форматы регистров, уровень детализации, порядок заполнения в учётной политике
- Требования к первичным учётным документам в раздельном учёте. Дополнительный реквизит – внутренний идентификатор; дата составления документа, отличная от даты совершения операции; оправдательные документы
- Подписание и внесение исправлений в первичные учётные документы. Кто отвечает за первичные учётные документы?
- Требования к первичным учётным документам при приобретении запасов. Ведение складского учёта в разрезе контрактов
- Возмещаемые расходы в раздельном учёте, нормативно-правовая база, процедура оформления и утверждения
- Методы учёта затрат и объекты калькулирования себестоимости продукции при выполнении ГОЗ
- Виды объектов калькулирования
- Позаказный метод калькулирования себестоимости
- Попередельный метод калькулирования себестоимости. Перечень переделов, порядок определения калькуляционных групп продукции и исчисления незавершённого производства в учётной политике
- Недопустимость применения «котлового» метода учёта затрат в системе раздельного учёта
- Состав и классификация затрат, включаемых в себестоимость продукции по ГОЗ
- Состав затрат, включаемых в себестоимость продукции, поставляемой по ГОЗ (п. 20 «Положения о государственном регулировании цен…», утв. Постановлением Правительства РФ от 02.12.2017 № 1465)
- Новый признак классификации прямых затрат только в раздельном учёте: учитываемые затраты; учитываемые обособленно затраты (полуфабрикаты собственного производства при применении полуфабрикатного метода учёта затрат)
- Учёт затрат вспомогательного производства, классификация по признаку включения затрат в состав себестоимости продукции
- Косвенные затраты (общепроизводственные расходы, общехозяйственные и административно-управленческие расходы): отдельные объекты калькулирования
- Порядок и сроки представления справки по контракту
- Коммерческие затраты, связанные с подготовкой продукции к транспортировке в соответствии с технической документацией и условиями контракта
- Прямой и косвенный методы включения затрат контракта по ГОЗ на основании первичных учётных документов
- Новые правила раздельного учёта: классификация затрат по признаку возникновения (собственные и привлечённые)
- Отчётность при выполнении ГОЗ. Новая (дополнительная) форма отчётности с 2027 года. Требования к бухгалтерской отчётности при выполнении ГОЗ
- Особенности составления отчёта об исполнении контракта (утв. Постановлением Правительства РФ от 04.05.2018 № 543)
- Порядок представления отчёта (утв. Приказом Минобороны России от 08.10.2018 № 554)
- Структура отчёта, методика заполнения и рекомендации по оценке правильности информации, представленной в отчёте
- Взаимосвязь показателей и контрольное соотношение, значение показателя «контрольное правило контракта»
- Отчёт о фактических затратах по государственному контракту, контракту, заключённому в рамках государственного оборонного заказа (утв. Постановлением Правительства РФ от 13.07.2026 № 874). Методика заполнения отчёта определяется правилами учёта затрат и калькулирования себестоимости продукции, утвержденными в учётной политике организации в целях раздельного учёта
- Федеральный закон от 15.12.2025 № 471‑ФЗ: требования представления промежуточной бухгалтерской отчётности всеми участниками ГОЗ, сроки, адреса и порядок представления
- Подготовка к новым правилам ведения раздельного учёта. План перехода к новым правилам, в т.ч. по действующим контрактам ГОЗ
- Анализ достаточности действующей аналитики для применения новых правил
- Разработка новых регламентов взаимодействия служб организации в рамках выполнения ГОЗ
- Пересмотр соглашений со смежниками на предмет сопоставимости аналитики
- Разработка нового раздела учётной политики «Правила по учёту затрат и калькулирования себестоимости продукции, поставляемой в рамках ГОЗ»
- Перевод остатков незавершённого производства по действующим контрактам ГОЗ на новые аналитические регистры и составление отчёта о фактических затратах по действующим контрактам по состоянию на 1 января 2027 года
- Ответы на вопросы, практические рекомендации

 Выставить счет
